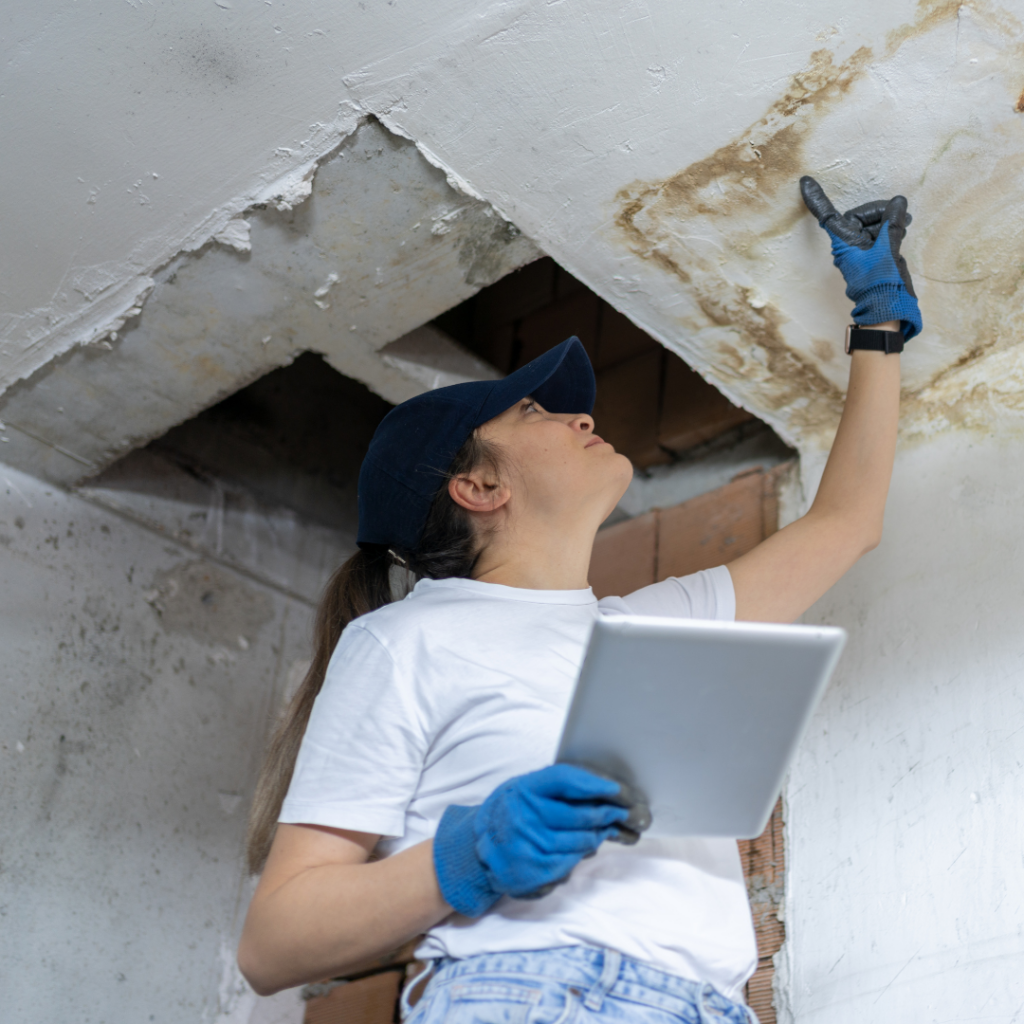
Waterschade tussen twee appartementen: wie betaalt wat?
Een vlek op het plafond, behang dat loskomt of water dat langs een leidingkoker naar beneden loopt. Waterschade is één van de meest voorkomende schadegevallen in appartementsgebouwen, net omdat water van de ene naar de andere verdieping kan stromen. En bijna altijd volgt dezelfde vraag: wie betaalt de schade?
Het antwoord hangt zelden af van wie het water als eerste zag lopen. Wat telt, is waar de oorzaak ligt, wie aansprakelijk is en welke polis tussenkomt. In dit artikel zetten we die drie vragen op een rij, met concrete voorbeelden uit de praktijk van een mede-eigendom.
In het kort:
- Kijk eerst naar de oorzaak, niet naar de plaats van de schade. Water loopt naar beneden, de oorzaak ligt vaak elders.
- Ligt de oorzaak in een privatief deel, dan is de betrokken eigenaar of bewoner in principe aansprakelijk.
- Ligt de oorzaak in een gemeenschappelijk deel, dan komt de VME in beeld.
- De blokpolis dekt doorgaans de gebouwschade, je eigen inboedelverzekering dekt je meubels en spullen.
- Verzekeraars regelen waterschade onderling via de Conventie Waterschade waardoor de discussie over aansprakelijkheid je vergoeding meestal niet blokkeert.
- De syndicus coördineert de aangifte, de expertise en de herstelling als de oorzaak zich in de gemeenschappelijke delen bevindt.
Waarom waterschade zo vaak voorkomt in appartementen
Waterschade is goed voor een groot deel van alle schadegevallen in de woningverzekering. De klassieke oorzaken zijn bekend: gebrekkige siliconendichting aan de douchebak of het bad, een gebarsten keukenafvoer, een wasmachine of vaatwasser die overloopt, een verstopte dakgoot, insijpeling via een plat dak of gewoon een kraan die is blijven openstaan.
In een appartementsgebouw heeft zo’n incident bijna nooit maar één slachtoffer. Het water zoekt zijn weg via vloerplaten, leidingkokers en valse plafonds. Daardoor zitten er al snel twee of drie partijen in het dossier: de bewoner bij wie het lek ontstond, de benadeelde (onder)buur en de VME.
Stap 1: waar ligt de oorzaak?
Dit is de belangrijkste vraag en meteen ook de vraag die het vaakst té snel wordt beantwoord. De schade zichtbaar in appartement 2.1 betekent niet dat de oorzaak in appartement 3.1 ligt.
Typisch privatief (voor rekening van de eigenaar of bewoner):
- de sanitaire leidingen en kranen binnen het appartement
- de badkuip, de douche, siliconenvoegen en tegelwerk
- de wasmachine, de vaatwasser, de boiler of de individuele verwarmingsketel
- de bekleding, de bevloering van het terras dat als privatief staat beschreven in de statuten
Typisch gemeenschappelijk (voor rekening van de VME):
- het dak, de dakdichting en de dakgoten
- de gevel en de voegen
- de verticale afvoer- en toevoerkolommen die langs of door meerdere appartementen lopen
- de gemeenschappelijke regenwaterafvoer, de gemeenschappelijke riolering en de eventuele collectieve verwarmingsinstallatie met haar gemeenschappelijke leidingen
Let op: de basisakte en het reglement van mede-eigendom van jouw gebouw bepalen wat exact privatief en wat gemeenschappelijk is. Die verdeling kan van gebouw tot gebouw verschillen, zeker
voor terrassen, leidingkokers en aftakkingen. Bij twijfel raadpleeg je de statuten of vraag je het na bij je syndicus.
Stap 2: wie is aansprakelijk?
Aansprakelijkheid draait rond fout, nalatigheid of een gebrek in het gebouw.
- Fout of nalatigheid van een bewoner
Een bad dat overloopt, een slecht aangesloten wasmachine of een lek dat maandenlang wordt genegeerd. De bewoner die de schade veroorzaakt, is aansprakelijk voor de gevolgen bij de buren. - Een gebrek in een privatief deel
Een gesprongen leiding in de muur van een appartement zonder dat iemand een fout maakte. De eigenaar van dat privatieve deel wordt in principe aangesproken als bewaarder van de gebrekkige zaak. - Een gebrek in een gemeenschappelijk deel
Een lekkend plat dak of een gebarsten gemeenschappelijke leiding in een koker. Dan is de VME de aansprakelijke partij en dragen alle mede-eigenaars bij in het herstel via hun aandeel in de gemeenschappelijke delen.
Verhuur je je appartement? Dan is de huurder aansprakelijk voor schade die voortvloeit uit zijn gebruik of nalatigheid. Daarom ook is een huurdersaansprakelijkheidsverzekering sedert 2019 een wettelijke verplichting die je veiligheidshalve best ook opneemt in de huurovereenkomst.
Stap 3: welke verzekering betaalt wat?
Aansprakelijkheid bepaalt wie uiteindelijk de rekening draagt. De verzekeringsmaatschappijen bepalen uiteindelijk wie er uitbetaalt.
- De blokpolis gebouw (brandverzekering van het gebouw)
Deze polis is wettelijk niet verplicht, maar wordt in de statuten van de mede-eigendom opgelegd. Ze dekt de materiële schade aan het
gebouw, meestal zowel de gemeenschappelijke als de privatieve delen: plafonds, muren, vloeren, pleisterwerk en vaste afwerking.
De meeste blokpolissen bevatten ook een afstand van verhaal tussen de VME en de mede-eigenaars waardoor onderlinge procedures tussen buren vermeden worden.
Sedert enkele jaren is dit minder van toepasssing en zal een maatschappij de uitgaven aan de tegenpartijen (aanpalende appartementen (onder/langs) verhalen op de famililale verzekering van de eigenaar-bewoners. - Je eigen inboedelverzekering
De blokpolis dekt het onroerend goed, niet je meubels, tapijten,
elektronica, auto of kleding. Daarvoor heb je een eigen polis inboedel nodig. - De BA- of familiale verzekering
Deze verzekering komt tussen bij schade die je als bewoner aan derden veroorzaakt en die niet door de brandverzekering wordt gedekt. Zoals hierboven vermeld, kan het dus voorkomen dat er geen dekking is via de blokpolis, bijvoorbeeld wanneer er een verhoogde vrijstelling van toepassing is of wanneer de schade buiten de dekking van de brandverzekering valt.
Een voorbeeld hiervan is schade die ontstaat tijdens renovatiewerken. Wanneer er bijvoorbeeld tijdens het boren door een muur schade wordt veroorzaakt, valt dit niet noodzakelijk onder de brandverzekering. De schade kan in dat geval mogelijk wel worden verhaald op de familiale verzekering van de persoon die de schade heeft veroorzaakt.
Is er geen verzekering voor de huurdersaansprakelijkheid, dan wordt eerst nagegaan of de huurder over een familiale verzekering beschikt die de schade kan dekken. Indien ook die verzekering ontbreekt, kan de verzekeringsmaatschappij de gemaakte kosten rechtstreeks bij de huurder verhalen.
De Conventie Waterschade
Belgische verzekeraars maakten onderling afspraken om waterschadedossiers vlot af te handelen zonder eerst de aansprakelijkheidsdiscussie uit te vechten.
Voor de bewoner betekent dat in de praktijk: je doet aangifte bij je eigen verzekeraar en de verzekeraars regelen het verhaal onderling.
Voorwaarde hier is dat vanuit de schadeveroorzaker:
- de gegevens van de familiale verzekering worden doorgegeven
- dat zij ook een aangifte bezorgen aan hun familiale verzekering
- dat de schade niet meer bedraagt dan €5.392,86 (aan Abex-index 1057)
Wat de verzekering meestal níet betaalt
De herstelling van de oorzaak zelf valt vaak buiten de waarborg waterschade: de gesprongen leiding, de kapotte wasmachine, de versleten boiler of het lekkende dak. Die kosten zijn voor de eigenaar van het toestel of, bij een gemeenschappelijk deel, voor de VME. Ook schade door een aantoonbaar gebrek aan onderhoud wordt vaak geweigerd. Reken daarnaast steeds op een wettelijk verplichte vrijstelling per schadegeval.
Opmerking hierbij: de kosten voor het herstel van een niet-zichtbaar gebrek (breuk/barst in een leiding) worden wel ten laste genomen, indien er breekwerk moet worden uitgevoerd (open- en dichtmaken van vloer, muur, plafond en wanden van een bad of douche).
Drie situaties uit de praktijk
1. De bovenbuur laat het bad overlopen
Oorzaak: privatief en foutief. De blokpolis vergoedt doorgaans de gebouwschade in beide appartementen. De inboedel van de benadeelde buur wordt vergoed door diens eigen inboedelpolis. Is de bovenbuur een huurder, dan komt zijn huurdersaansprakelijkheidsverzekering in
beeld.
2. Een gemeenschappelijke afvoerkolom scheurt achter de muur
Oorzaak: gemeenschappelijk. De VME staat in voor het openleggen, de herstelling van de kolom en het opnieuw dichtmaken. De gevolgschade in de getroffen appartementen wordt via de blokpolis gebouw geregeld. De opsporings-, opbraak- en herstelkosten zijn in veel polissen mee verzekerd, maar niet in alle. Dat is het eerste wat je laat nakijken.
3. Water sijpelt binnen via het terras van de bovenbuur
Dit is het lastigste scenario omdat terrassen in de ene statuten gemeenschappelijk zijn en in de andere privatief, soms met een opsplitsing tussen de waterdichting en de afwerkingsvloer. Hier is, naast een juridische analyse van de statuten, vaak een technische expertise nodig om vast te stellen of het om een constructiegebrek, om een onderhoudsprobleem of om een privatieve ingreep
gaat.
In de praktijk wordt de aansprakelijkheid voor een gebrek aan de vloerbedekking van een terras vaak niet bij de eigenaar of huurder gelegd wanneer blijkt dat er geen probleem is met de onderliggende waterkeringslaag, zoals roofing of EPDM. Bij een intacte waterkeringslaag kan er immers geen doorsijpeling ontstaan als gevolg van een gebrek in de vloerafwerking.
In dat geval wordt de oorzaak uiteindelijk vaak als een gemeenschappelijke oorzaak beschouwd. Eerlijkheidshalve dient hierbij wel te worden opgemerkt dat niet elke expert deze zienswijze onderschrijft.
Wat doe je bij waterschade? Een praktisch stappenplan
1. Beperk de schade: indien de oorzaak zich in jouw appartement bevindt, sluit de watertoevoer af. Vermijd het gebruik van toilet, keukenafvoeren, douche of bad.
2. Verwittig de buur en de syndicus: hoe sneller de oorzaak gevonden wordt, hoe kleiner de schade. Bij een dringend probleem in de gemene delen bel je het noodnummer van je syndicus.
3. Documenteer alles: neem foto’s van de schade, van de plaats van het lek en van de beschadigde goederen, indien mogelijk met datumvermelding. Zorg voor gedetailleerde bestekken voor de beschadigde inboedel en gebouwschade. De bestekken zouden in principe altijd de oppervlakte of aantallen moeten bevatten met vermelding van de eenheidsprijzen die worden toegepast.
4. Doe aangifte bij je eigen verzekeraar, best binnen de acht dagen. De syndicus doet de aangifte in de blokpolis gebouw.
5. Herstel niet te snel definitief: wacht op de expertise voor je een aannemer alles laat dichtmaken, anders is de oorzaak niet meer vast te stellen en komt de verzekeringsvergoeding mogelijks in het gedrang.
6. Herstel wél de oorzaak: een lek dat blijft doorlopen omdat de discussie over de kosten aansleept, vergroot de schade en kan je eigen dekking in het gedrang brengen. Hiervoor kan je best contact opnemen met de makelaar van de brandverzekering om na te gaan welke kosten mogen gemaakt worden.
De rol van de syndicus
Bij waterschade tussen twee appartementen zit de syndicus op het kruispunt van alle partijen.
Concreet betekent dat:
- nagaan wat volgens de statuten privatief en wat gemeenschappelijk is
- de aangifte in de blokpolis gebouw indienen – indien de oorzaak gemeenschappelijk is – en het dossier opvolgen, samen met de verzekeringsmakelaar bij de verzekeraar gebouw en de expert
- een vakman inschakelen om het lek op te sporen en de gemene delen te herstellen
- de communicatie tussen de betrokken bewoners in goede banen leiden
- terugkerende problemen agenderen op de algemene vergadering, bijvoorbeeld de renovatie van verouderde leidingen of van een plat dak
Dat laatste punt wordt vaak onderschat. Wie drie keer per jaar hetzelfde soort lek ziet opduiken, heeft geen verzekeringsprobleem maar een onderhoudsprobleem. In een meerjarenonderhoudsplan wordt de vervanging van leidingen en dakdichtingen gepland en gebudgetteerd, in plaats van telkens opnieuw een lokaal herstel na schade.
Afdichtingen tussen dekstenen en de kitvoegen rondom ramen dienen idealiter jaarlijks of tweejaarlijks te worden gecontroleerd en, waar nodig, vernieuwd. Voor gekaleide muren dienen de voorschriften en richtlijnen van Buildwise (voorheen WTCB), het innovatiecentrum voor de Belgische bouwsector, te worden gevolgd. Een regelmatig en correct uitgevoerd onderhoud kan mogelijke schade voorkomen en discussies over de verantwoordelijkheid achteraf vermijden.
- Laat de dekkingen van de blokpolis gebouw periodiek nakijken: opsporingskosten, vrijstelling, afstand van verhaal en de verzekerde heropbouwwaarde.
- Neem in het reglement van interne orde duidelijke afspraken op over meldingsplicht bij lekken en over toegang tot een appartement wanneer een lek moet worden opgespoord.
- Vraag bewoners om hun aansluitingen van wasmachine en vaatwasser periodiek te controleren en om afsluitkranen bereikbaar te houden.
- Vraag bewoners om de soepele voegen van de douche en/of het bad periodiek te controleren en desgevallend te vernieuwen.
- Voorzie in het budget of het reservefonds middelen voor het vervangen van verouderde gemeenschappelijke leidingen.
- Ga na of jouw huurder de wettelijk verplichte huurdersaansprakelijkheidsverzekering heeft onderschreven.
Besluit
Bij waterschade tussen twee appartementen is de eerste reflex vaak zoeken naar een schuldige. De praktijk is nuchterder: bepaal waar de oorzaak ligt, ga na of dat een privatief of een gemeenschappelijk deel is en laat vervolgens de juiste polis het werk doen. Een snelle melding,
degelijke foto’s en een correcte aangifte lossen het merendeel van deze dossiers op zonder conflict tussen buren.
Dit artikel geeft algemene informatie. De concrete regeling hangt altijd af van de statuten van jouw gebouw en van de bijzondere voorwaarden van de afgesloten polissen.
Zit je met een waterschadedossier in jouw mede-eigendom of twijfel je of de dekkingen van jullie blokpolis nog volstaan? Syncura begeleidt VME’s dagelijks bij schadegevallen, expertises en herstellingen aan de gemeenschappelijke delen. Vraag vrijblijvend een offerte aan.
Veelgestelde vragen over waterschade in een appartement
Mijn bovenbuur veroorzaakte waterschade. Moet ik zelf aangifte doen?
Ja. Doe altijd aangifte bij je eigen verzekeraar en verwittig ook de syndicus zodat het dossier in de blokpolis gebouw kan worden geopend. Dankzij de afspraken tussen verzekeraars hoef je niet te
wachten op een uitbetaling tot vaststaat wie aansprakelijk is. Er dient altijd eerst duidelijk vastgesteld te zijn wat de oorzaak van de schade is alvorens er een uitbetalig mogelijk is.
Wie betaalt de herstelling van de leiding zelf?
De herstelling van de oorzaak is doorgaans niet gedekt vanuit de waarborg waterschade. Ligt de leiding in een privatief deel, dan betaalt de eigenaar. Gaat het om een gemeenschappelijke leiding
of het dak, dan is het een kost voor de VME.
Wie betaalt de vrijstelling?
De wettelijk verplichte vrijstelling wordt afgehouden van de vergoeding. Wie ze uiteindelijk draagt, hangt af van wie aansprakelijk is of van wat de statuten van de mede-eigendom of eerdere beslissingen van de VME bepalen. Vaak wordt ze verhaald op de aansprakelijke partij.
Is mijn inboedel gedekt door de blokpolis van het gebouw?
Nee. Een blokpolis gebouw dekt het gebouw, dus de vaste onderdelen en de afwerking. Voor je meubels, elektronica en persoonlijke bezittingen heb je een eigen inboedelverzekering nodig. Enkel
de gemeenschappelijke inhoud kan gedekt zijn in de blokpolis (dit dient nagegaan te worden).
Wat als de buur weigert het lek te laten herstellen?
Meld dit schriftelijk aan de syndicus. Die kan de eigenaar formeel in gebreke stellen en, als de schade blijft toenemen, verdere stappen zetten namens de VME. Doorgaans is de blokpolisverzekeraar ook gebaat bij een snelle herstelling en kan die mee druk zetten.
Wie betaalt als de oorzaak niet gevonden wordt?
Dan is een technische expertise nodig. De opsporingskosten zijn in veel blokpolissen mee verzekerd. Blijft de oorzaak onbepaald, dan wordt de schade meestal behandeld als schade aan de gemene delen, tenzij de statuten anders bepalen of de expertise anders uitwijst.